- Quarta-feira, 14 Outubro 2026
-

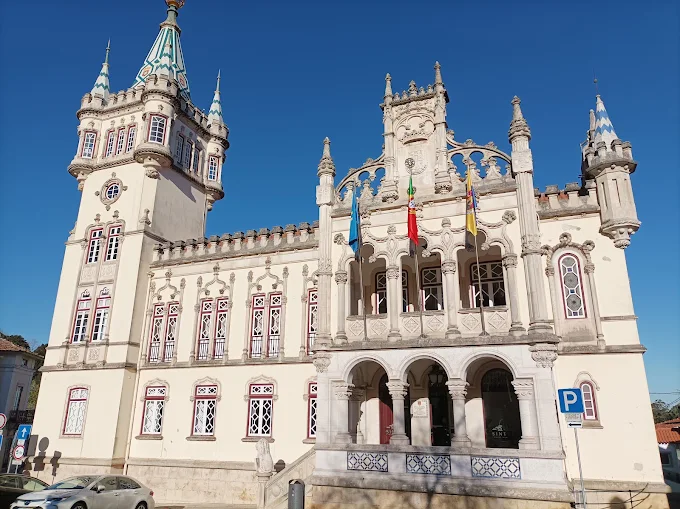
O município de Sintra vai manter a taxa de 0,30% do Imposto Municipal sobre Imóveis (IMI) em 2027, e a participação no IRS em 3,5%, segundo propostas aprovadas, esta terça-feira, pelo executivo camarário.
A proposta do presidente da autarquia, Marco Almeida (PSD), aprovada por unanimidade, mas que ainda terá de ser submetida à Assembleia Municipal, mantém “em 0,30% a taxa relativa aos prédios urbanos” e eleva “ao triplo” a taxa nos imóveis devolutos há mais de um ano, parcialmente desocupados e em ruínas.
Segundo o documento, a que a Lusa teve acesso, a assembleia municipal, em janeiro, deliberou a delimitação de zonas de pressão urbanística no concelho, após no ano anterior terem sido “identificados 194 prédios urbanos” em ruína, maioritariamente abrangidos naquelas zonas.
Na proposta, estipula-se também “majorar até 30% a taxa aplicável a prédios urbanos degradados”, com base no estado de conservação, e aumentar em 50% o limite máximo do código do IMI para prédios urbanos, frações ou terrenos destinados a habitação sem estarem arrendados ou afetos a habitação própria, e em 100% para pessoas coletivas ou entidades.
Uma parte das receitas do agravamento serão afetas às “políticas municipais de habitação”, e o município tem promovido a reabilitação urbana, com o programa ReaViva, das partes comuns de edifícios, que este ano se aproxima de “um milhão de euros”, e outros benefícios fiscais, como isenção de IMI e IMT na recuperação de ruínas e taxa reduzida do IVA.
De acordo com o código do IMI, a taxa a aplicar aos prédios rústicos é de 0,8%, e na proposta refere-se que o montante estimado arrecadar em 2026, com a taxa mínima de imposto de 0,30% (deliberado em 2025) será de 48,507 milhões de euros.
Além de “reduzir em 50% a taxa a aplicar aos prédios classificados de interesse público, de valor municipal ou de património cultural”, a proposta determina ainda que ficam excluídos da atribuição de “benefícios fiscais, ao nível do IMI”, os “titulares com dívidas ao município”.
Embora previsto no código do IMI e nos Estatutos dos Benefícios Fiscais, na proposta não constam as reduções previstas no ano passado de 25% da taxa do IMI em “prédios urbanos com eficiência energética” e de 50% nos prédios rústicos em áreas classificadas que “proporcionem serviços de ecossistema não apropriáveis pelo mercado”.
O executivo aprovou também, por maioria, com abstenção do PS, manter a participação de 3,5% no IRS - Imposto sobre Rendimentos das Pessoas Singulares, relativamente aos rendimentos deste ano, a incluir no orçamento municipal de 2028.
O município tem direito a uma participação de 5% no IRS, mas o Regime Financeiro das Autarquias Locais e Entidades Intermunicipais prevê que cada município possa deliberar sobre a percentagem da participação, que no caso de Sintra, em 2027, está estimada em 19,8 milhões de euros.
O executivo aprovou também, por unanimidade, o lançamento de uma derrama de 1,5% sobre o lucro tributável das empresas com um volume de negócios superior a 150 mil euros, mantendo a isenção para empresas com volume igual ou inferior àquele montante.
No âmbito das propostas fiscais, o PS apresentou uma moção para “mitigação do custo de vida para famílias e empresas”, propondo “reforçar em 25% a dotação orçamental do Fundo de Emergência Social do município”, redução “para 3% da taxa de IRS” e adoção “do IMI Familiar”.
A redução do tarifário dos Serviços Municipalizados de Água e Saneamento (SMAS), e em 50% das taxas de ocupação de via pública e publicidade, a criação de uma Linha Sintra Transição Energética PME, e de um Fundo Extraordinário de Apoio à Sustentabilidade do Setor Social de Sintra também constavam na moção socialista.
A moção foi recusada com votos contra do PSD e Chega, uma abstenção do Chega e a favor do PS.